Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Nợ xấu là cụm từ được nhiều người quan tâm, đặc biệt là khi có nhu cầu vay vốn hay sử dụng các dịch vụ tài chính. Hiểu rõ nợ xấu là gì và cách tra cứu thông tin liên quan sẽ giúp bạn chủ động hơn trong việc quản lý lịch sử tín dụng cá nhân.
Dù là kiểm tra qua CIC, số CMND, ứng dụng Zalo hay các công ty tài chính như FE Credit, mỗi kênh đều có ưu điểm riêng. Bài viết sau đây sẽ giải thích rõ từng khái niệm và hướng dẫn cách tra cứu nợ xấu đơn giản, nhanh chóng, đặc biệt là với nhóm nợ 2 và nhóm nợ 5 – hai mức độ phổ biến ảnh hưởng trực tiếp đến khả năng vay vốn.
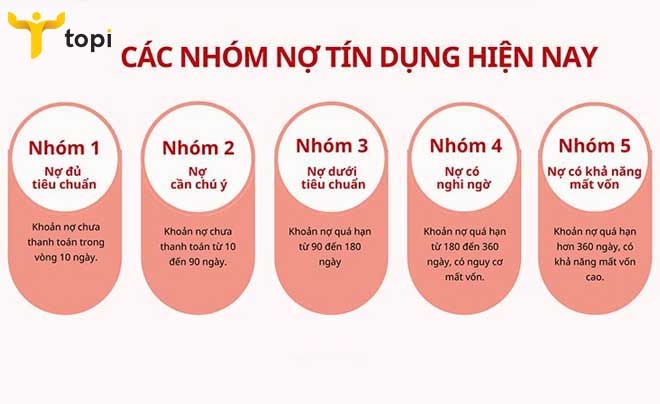
Nợ xấu là các khoản nợ quá hạn từ 90 ngày trở lên hoặc bị tổ chức tín dụng đánh giá là mất khả năng thu hồi. Theo quy định tại Thông tư 11/2021/TT-NHNN, nợ xấu thuộc nhóm 3, 4 và 5, phản ánh tình trạng người vay không thực hiện đúng cam kết trả nợ như hợp đồng đã ký.
Nợ xấu được phân loại thành ba nhóm chính: nhóm 3 (nợ dưới tiêu chuẩn), nhóm 4 (nợ nghi ngờ) và nhóm 5 (nợ có khả năng mất vốn). Việc phân loại này dựa trên thời gian quá hạn và khả năng trả nợ thực tế của khách hàng, ảnh hưởng trực tiếp đến xếp hạng tín dụng.
Việc có nợ xấu trong lịch sử tín dụng làm giảm điểm tín nhiệm, ảnh hưởng đến khả năng vay vốn sau này. Các tổ chức tín dụng thường từ chối hoặc yêu cầu điều kiện vay chặt chẽ hơn nếu phát hiện khách hàng từng có nợ xấu, đặc biệt là nợ nhóm 4 và 5.
Nợ xấu có thể kiểm tra thông qua Báo cáo CIC do Trung tâm Thông tin tín dụng Quốc gia (CIC) cung cấp. Người dân nên định kỳ kiểm tra thông tin tín dụng để phát hiện sai sót hoặc khoản nợ bị bỏ quên, từ đó kịp thời xử lý và bảo vệ uy tín tài chính cá nhân.

NỢ XẤU LÀ KHOẢN VAY QUÁ HẠN TỪ 90 NGÀY TRỞ LÊN HOẶC KHÔNG CÓ KHẢ NĂNG THU HỒI
Để tra cứu nợ xấu CIC, người dùng cần truy cập trang web chính thức https://cic.gov.vn/. Tại đây, nhấn vào mục “Đăng ký” ở góc trên bên phải để tạo tài khoản. Việc truy cập đúng địa chỉ giúp đảm bảo an toàn thông tin và tránh các trang giả mạo.
Sau khi đăng ký, hệ thống yêu cầu xác thực tài khoản qua tin nhắn SMS hoặc email. Người dùng cần nhập mã xác thực để hoàn tất quá trình. Bước này đảm bảo tính bảo mật và xác minh danh tính người tra cứu, góp phần bảo vệ dữ liệu tín dụng cá nhân.
Ngoài hình thức tra cứu trên website, người dùng có thể tải app kiểm tra CIC chính thức. Ứng dụng hỗ trợ tra cứu nhanh nợ xấu, điểm tín dụng và lịch sử vay trả. Giao diện thân thiện, thao tác đơn giản, phù hợp với người sử dụng điện thoại thông minh.
Người vay cũng có thể đến trực tiếp các ngân hàng tham gia hệ thống CIC để yêu cầu kiểm tra. Ngân hàng sẽ cung cấp sao kê thông tin tín dụng chi tiết. Đây là lựa chọn phù hợp với người không quen dùng internet hoặc cần tư vấn trực tiếp về lịch sử tín dụng.

TRA CỨU NỢ XẤU CIC DỄ DÀNG QUA WEBSITE CHÍNH THỨC CỦA TRUNG TÂM THÔNG TIN TÍN DỤNG QUỐC GIA
Việc kiểm tra nợ xấu bằng CMND có thể thực hiện dễ dàng qua website của Trung tâm Thông tin Tín dụng (CIC). Người dùng chỉ cần truy cập trang cic.gov.vn, chọn mục “Đăng ký” và điền đầy đủ thông tin cá nhân theo yêu cầu, bao gồm số CMND/CCCD để xác thực danh tính và truy xuất báo cáo tín dụng.
Một cách khác là sử dụng ứng dụng Credit Connect trên điện thoại di động. Ứng dụng này cho phép người dùng quét thẻ CCCD, nhập mã xác thực và xem báo cáo nợ xấu trong vài phút. Giao diện thân thiện và thao tác đơn giản giúp người dùng dễ dàng kiểm tra tình trạng tín dụng mọi lúc, mọi nơi.
Ngoài ra, người dân có thể đến trực tiếp các chi nhánh ngân hàng hoặc tổ chức tín dụng liên kết với CIC để yêu cầu kiểm tra nợ xấu bằng CMND. Thủ tục cần xuất trình bản gốc CMND/CCCD và điền mẫu yêu cầu. Kết quả thường có sau 1-3 ngày làm việc.
Việc kiểm tra nợ xấu bằng CMND giúp cá nhân nhận diện rủi ro tín dụng và điều chỉnh hành vi trả nợ kịp thời. Dữ liệu từ CIC phản ánh chính xác lịch sử vay và thanh toán, hỗ trợ người dùng cải thiện điểm tín dụng để nâng cao khả năng获批 vay vốn trong tương lai.

KIỂM TRA NỢ XẤU BẰNG CMND CCCD NHANH CHÓNG TRÊN WEBSITE HOẶC ỨNG DỤNG DI ĐỘNG CIC
Việc kiểm tra nợ xấu qua Zalo chỉ thực hiện được thông qua ứng dụng ZaloPay, không phải trên ứng dụng Zalo thông thường. Người dùng cần đăng nhập tài khoản ZaloPay để tiếp cận tính năng tài chính liên quan đến báo cáo tín dụng.
Tại ZaloPay, sau khi vào mục “Tài khoản”, chọn “Tiện ích tài chính” rồi nhấn vào “Kiểm tra tín dụng miễn phí”. Tính năng này cho phép người dùng xem điểm tín dụng và lịch sử vay, bao gồm cả thông tin nợ xấu nếu có, được cập nhật từ CIC.
Dữ liệu hiển thị trên ZaloPay được cung cấp bởi Trung tâm Thông tin Tín dụng Ngân hàng Nhà nước (CIC), có giá trị tương đương báo cáo tín dụng chính thức. Tuy nhiên, chỉ một số nội dung cơ bản được hiển thị, chưa đầy đủ như bản gốc.
Ngoài ZaloPay, người dùng vẫn có thể tra cứu nợ xấu miễn phí qua website chính thức của CIC hoặc trực tiếp tại các chi nhánh ngân hàng. Các hình thức này cung cấp thông tin đầy đủ và chính xác hơn, phù hợp khi cần xác minh chi tiết hồ sơ tín dụng.
KIỂM TRA NỢ XẤU BẰNG ZALO QUA ỨNG DỤNG ZALOPAY VỚI THAO TÁC ĐƠN GIẢN TRONG VÀI PHÚT
Để kiểm tra nợ xấu FE Credit, người vay cần truy cập hệ thống CIC (Trung tâm Thông tin tín dụng quốc gia) qua website chính thức hoặc liên hệ tổng đài 1800 585 891 từ thứ Hai đến thứ Sáu, giờ hành chính 8:00 – 17:00. Đây là cách xác minh tình trạng tín dụng chính xác và an toàn nhất.
Số hợp đồng vay tại FE Credit thường bắt đầu bằng số “20” và gồm 16 hoặc 20 chữ số. Người vay có thể dùng số này cùng với số CMND/CCCD để tra cứu lịch sử trả nợ, bao gồm thông tin về nợ quá hạn hoặc nợ xấu trực tiếp tại trang cic.gov.vn hoặc khi liên hệ cơ quan tín dụng.
Nếu từng có khoản vay tại FE Credit và nghi ngờ bị ghi nhận nợ xấu, cần kiểm tra chi tiết trên báo cáo CIC. Trong báo cáo sẽ hiển thị rõ trạng thái trả nợ, thời gian quá hạn, số tiền còn nợ và phân loại nhóm nợ từ nhóm 1 đến nhóm 5 theo quy định của Ngân hàng Nhà nước.
Bên cạnh việc tự tra cứu, khách hàng có thể trực tiếp liên hệ FE Credit qua hotline hoặc đến chi nhánh gần nhất để yêu cầu cung cấp thông tin khoản vay và tình trạng nợ. Việc xác minh kịp thời giúp xử lý sớm nếu có sai sót hoặc chủ động giải quyết nợ tồn đọng.
KIỂM TRA NỢ XẤU FE CREDIT BẰNG SỐ HỢP ĐỒNG HOẶC CMND CCCD TẠI TRANG WEB CHÍNH THỨC
Nợ nhóm 2 được xác định khi khoản vay quá hạn từ 11 đến 90 ngày. Dù chưa bị coi là nợ xấu, nhưng đây là tín hiệu cảnh báo rủi ro tín dụng bắt đầu gia tăng. Ngân hàng thường tăng cường giám sát các khoản vay thuộc nhóm này để kịp thời can thiệp.
Khoản vay trong nhóm 2 có thể được điều chỉnh kỳ hạn trả nợ lần đầu mà chưa quá hạn theo lịch mới. Tuy nhiên, nếu người vay không cải thiện được tình hình tài chính, nguy cơ chuyển sang nhóm 3 là rất cao, ảnh hưởng trực tiếp đến xếp hạng tín dụng.
Việc để khoản nợ nằm trong nhóm 2 kéo dài có thể làm giảm khả năng tiếp cận vốn vay mới. Các tổ chức tín dụng xem đây là dấu hiệu của sự suy yếu trong khả năng trả nợ, dẫn đến thắt chặt điều kiện phê duyệt các khoản vay trong tương lai.
Mặc dù không phải là nợ xấu chính thức, nợ nhóm 2 vẫn ảnh hưởng tiêu cực đến uy tín tín dụng của người vay. Nếu không được xử lý sớm bằng việc tất toán hoặc cơ cấu lại, khoản nợ có thể nhanh chóng trượt sang nhóm 3, lúc đó sẽ bị xử lý như nợ xấu.
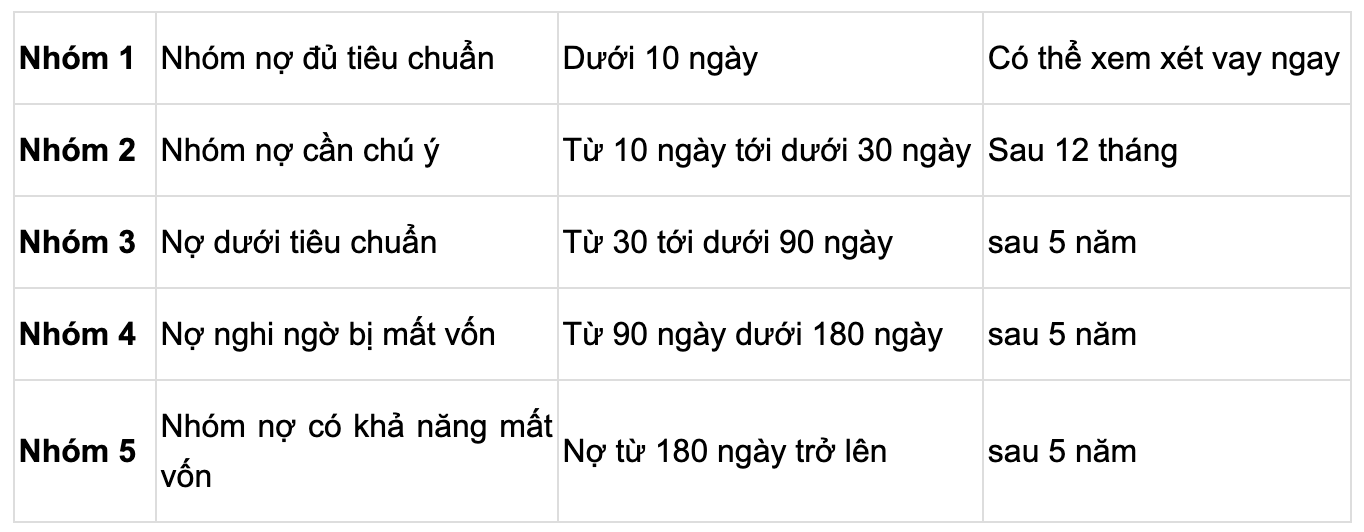
NỢ XẤU NHÓM 2 LÀ KHOẢN NỢ QUÁ HẠN TỪ 11 ĐẾN 90 NGÀY CẦN ĐƯỢC XỬ LÝ KỊP THỜI
Nợ xấu nhóm 5 là nhóm có mức độ rủi ro cao nhất theo quy định tại Thông tư 11/2021/TT-NHNN, bao gồm các khoản nợ quá hạn từ 360 ngày trở lên. Đây là những khoản vay được đánh giá là gần như không thể thu hồi, dẫn đến tổn thất chắc chắn cho tổ chức tín dụng.
Các khoản nợ thuộc nhóm 5 thường đã trải qua nhiều giai đoạn xử lý như đàm phán, cảnh báo, thu hồi tài sản đảm bảo nhưng không thành công. Ngân hàng buộc phải phân loại vào nhóm này khi xác định khách hàng mất hoàn toàn khả năng thanh toán hoặc không còn tài sản để xử lý.
Việc nợ xấu nhóm 5 tăng cao ảnh hưởng nghiêm trọng đến chất lượng tài sản và khả năng sinh lời của ngân hàng. Tỷ lệ này cũng là chỉ số quan trọng được cơ quan quản lý giám sát nhằm đảm bảo an toàn hệ thống tài chính, yêu cầu trích lập dự phòng rủi ro ở mức 100%.
Nợ xấu nhóm 5 góp phần làm tăng tỷ lệ nợ xấu tổng thể, ảnh hưởng đến xếp hạng tín dụng của tổ chức tài chính. Người vay bị phân loại vào nhóm này thường bị từ chối cho vay mới, khó tiếp cận các dịch vụ tín dụng trong tương lai do lịch sử tín dụng xấu.
NỢ XẤU NHÓM 5 LÀ NỢ CÓ NGUY CƠ MẤT VỐN CAO NHẤT VÀ KHÓ CÓ KHẢ NĂNG THU HỒI
Việc hiểu rõ về nợ xấu và cách tra cứu thông tin tín dụng là bước đầu tiên giúp quản lý tài chính cá nhân hiệu quả. Từ tra cứu qua CIC, CMND, Zalo đến kiểm tra nợ xấu tại các công ty tài chính như FE Credit, mỗi phương pháp đều hỗ trợ người dùng nắm bắt tình hình tín dụng minh bạch, chính xác. Đặc biệt, khi rơi vào nợ xấu nhóm 2 hay nghiêm trọng hơn là nhóm 5, cần hành động ngay để khắc phục, tránh ảnh hưởng lâu dài đến khả năng vay vốn. Hãy chủ động kiểm tra và duy trì lịch sử tín dụng sạch để an tâm tài chính lâu dài.


